


НСИ отвори Единен портал за респонденти, годишните...
Септември 10, 2026
Националният статистически институт...

Между 8 август и 8 септември 2026 г. НАП е проверила над 9800 товарни автомобила със стоки с висок фискален риск – близо четири пъти повече от година по-рано. Санкцията при недекларирана доставка може да достигне 40% от данъчната основа.
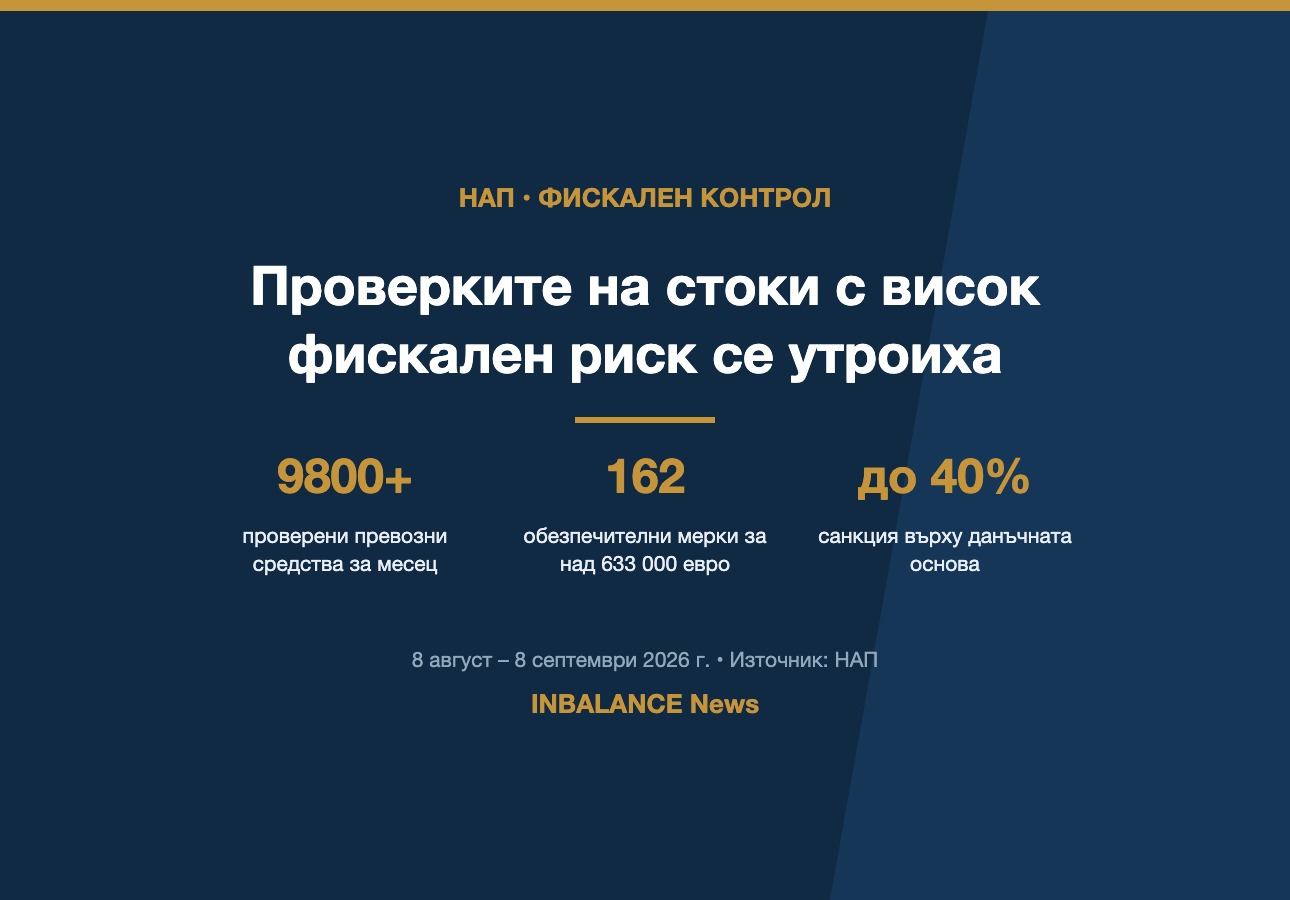
За един месец – от 8 август до 8 септември 2026 г., инспекторите от Главна дирекция „Фискален контрол“ на Националната агенция за приходите са проверили над 9800 камиона и бусове, превозващи стоки с висок фискален риск (СВФР) през граничните пунктове с Гърция и Румъния. Контролните действия са със 7100 повече спрямо същия период на миналата година, когато проверените превозни средства са били 2700.
При една от проверките е установен превоз на спортен автомобил на стойност около 436 000 евро, предназначен за лице с изискуеми задължения към НАП. Върху автомобила са наложени обезпечителни мерки за около 137 000 евро, след което длъжникът е погасил задълженията си.
При друга проверка е установено, че превозът на два автомобила на обща стойност 59 000 евро не е бил предварително деклариран пред НАП. Наложената имуществена санкция е 23 600 евро. При неизпълнение на задължението за предварително деклариране на стоки с висок фискален риск санкцията може да достигне до 40% от данъчната основа на стоките.
Официален източник: Национална агенция за приходите, съобщение от 10 септември 2026 г.
Материалът има общ информационен характер. При конкретен казус следва да се вземат предвид видът на доставката, страните по нея и приложимият режим.
Септември 10, 2026
Националният статистически институт...
Септември 10, 2026
Всеки внос на земеделска продукция ще...
Септември 10, 2026
За един месец – от 8 август до 8...
Септември 04, 2026
Средният лихвен процент по новите...
Септември 04, 2026
От 1 август 2026 г. максималният...
Септември 04, 2026
От 1 август 2026 г. се прилагат нови...

Групата на счетоводна мрежа ИНБАЛАНС България е място за среща, полезни дискусии и обмяна на опит и идеи за всички наши настоящи и бъдещи партньори, приятели и клиенти ...


